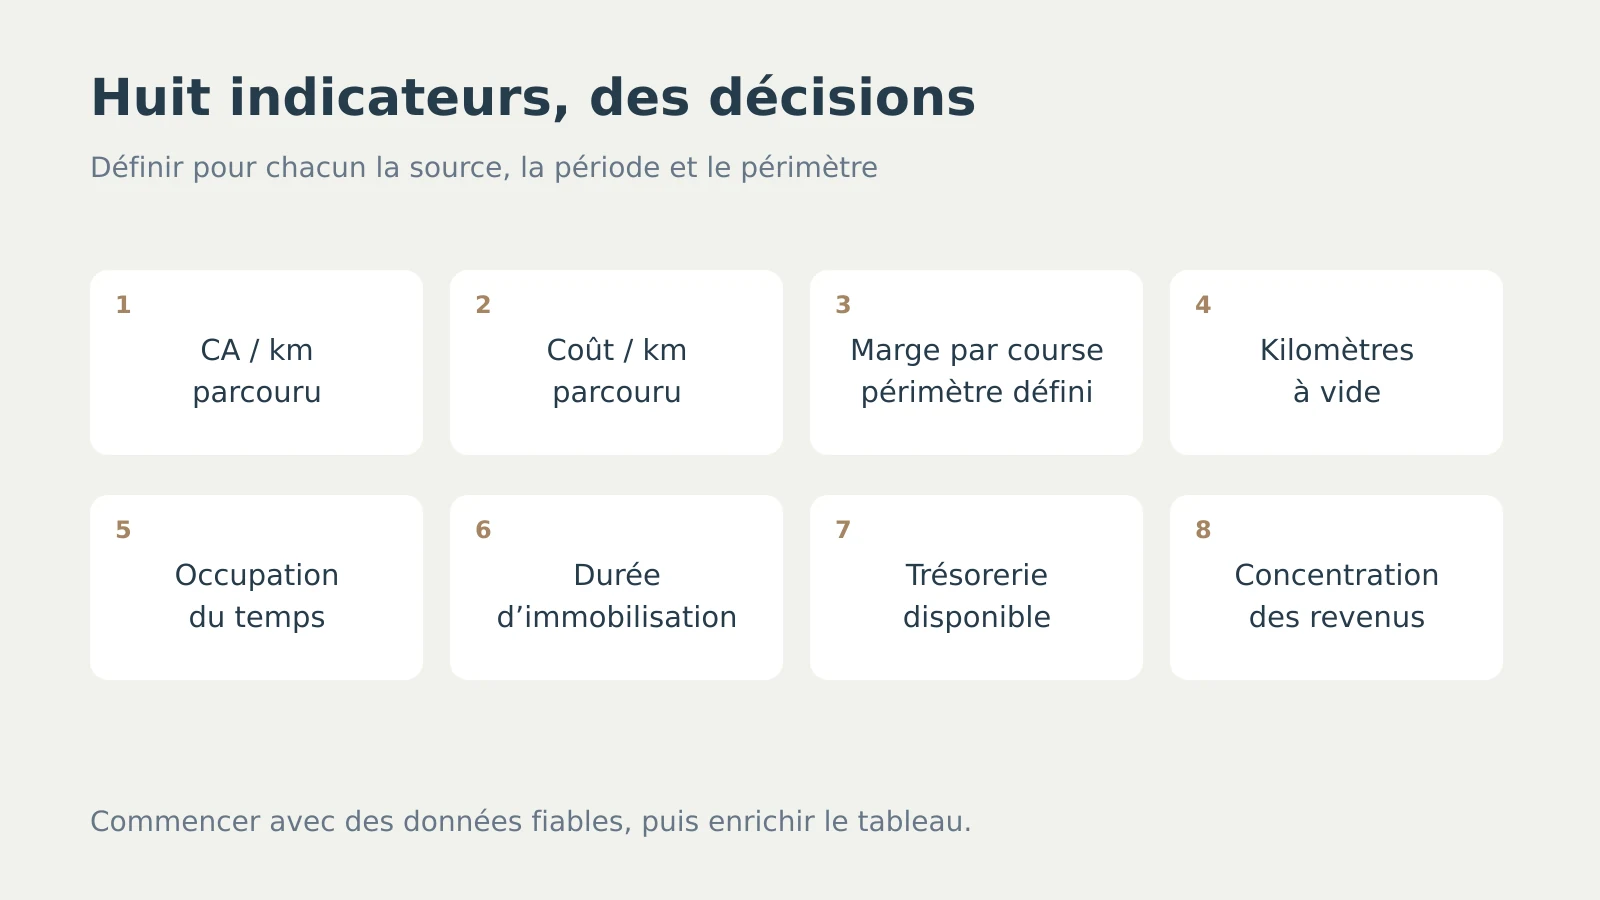
Beaucoup d'exploitants VTC suivent leur activité à travers le seul chiffre d'affaires encaissé, alors que ce montant ne dit rien de la marge, de l'usure du véhicule ni de la concentration des revenus. Un tableau de bord utile ne se limite pas à un total : il assemble une poignée d'indicateurs qui, lus ensemble, changent une décision — remplacer le véhicule, refuser un canal, ajuster une amplitude ou investir. Voici huit indicateurs qui orientent réellement les choix, à construire avec vos propres données et sans valeur chiffrée imposée.
1. Le chiffre d'affaires par kilomètre parcouru
Rapporter le chiffre d'affaires aux kilomètres réellement parcourus révèle ce qu'un kilomètre produit. Deux journées au chiffre d'affaires identique peuvent cacher des distances très différentes, donc une usure et un coût très différents. C'est le premier garde-fou contre la course à la distance.
2. Le coût de revient au kilomètre
En face, le coût de revient additionne carburant ou énergie, entretien, pneumatiques, assurance, financement et dépréciation. Sa construction dépend de votre véhicule et de son contrat ; il se calcule à partir de vos factures et de vos relevés. Obligation : conserver les pièces qui documentent ces charges, pour la comptabilité comme pour le calcul.
3. La marge nette par course
La marge nette retranche du prix de course la commission, les frais du canal et les charges directes. Elle permet de comparer des canaux ou des types de prestations au-delà du prix affiché. C'est l'indicateur qui distingue une course rentable d'une course simplement facturée.
4. Le taux de kilomètres à vide
La part des kilomètres parcourus sans passager, entre deux courses ou vers une prise en charge, diminue directement le rendement de chaque kilomètre. La suivre permet de repérer les horaires, zones ou canaux qui génèrent le plus de distance non facturée.
5. Le taux d'occupation des journées
Mesurer le temps réellement consacré à des courses rapportées par rapport au temps disponible aide à distinguer une amplitude longue d'une journée réellement productive. Une journée longue et peu remplie coûte plus en fatigue qu'elle ne rapporte.
6. Le délai d'immobilisation
Chaque jour d'atelier, de panne ou d'indisponibilité est une journée sans production. Suivre la fréquence et la durée des immobilisations, ainsi que leur cause, permet d'anticiper un remplacement avant que les arrêts ne s'enchaînent.
7. La trésorerie disponible
Le chiffre d'affaires n'est pas de la trésorerie. Les délais de versement des plateformes, les paiements clients et les échéances de charges décalent l'encaissement. Suivre le solde prévisionnel à courte échéance évite de confondre une activité soutenue et une caisse vide.
8. La concentration des revenus
La part du chiffre d'affaires issue du canal ou du client principal mesure l'exposition : plus elle est élevée, plus l'exploitation dépend d'une décision extérieure. Cet indicateur complète la marge en mesurant le risque, pas seulement le résultat.
Construire le tableau sans le surcharger
Chaque indicateur doit répondre à une question de décision. Avant d'ajouter un chiffre, demandez quelle action il déclencherait s'il se dégradait. Exclusion : un tableau de bord ne remplace ni la comptabilité obligatoire ni les justificatifs réglementaires ; il sert au pilotage, pas à la conformité. Questions à poser par écrit : quelles sources alimentent chaque indicateur, à quelle fréquence, et qui les relève ?
Action immédiate
Commencer par deux indicateurs : le chiffre d'affaires par kilomètre et le coût de revient au kilomètre, calculés sur un mois réel. Puis ajouter les autres au fil de l'exploitation, à mesure que les données sont fiables. Un indicateur faux est plus dangereux qu'un indicateur absent.
La fréquence de lecture compte autant que le choix des indicateurs. Certains se regardent chaque semaine, comme la trésorerie ou l'occupation ; d'autres se jugent sur plusieurs mois, comme le coût de revient ou la concentration des revenus. Croiser un indicateur hebdomadaire avec un indicateur de tendance évite de réagir à un simple accident de parcours.